
北京江石律师事务所金融诉讼团队为梳理办案思路、总结办案经验、分享办案亮点,于近期对团队与杨林峰律师近年办理的证券虚假陈述责任纠纷、银行卡纠纷案件进行复盘,从中选出四起具有代表性的典型案例。四起案件覆盖证券虚假陈述责任纠纷、借记卡纠纷两大类金融争议,分别涉及上市公司信息披露造假的责任主体认定、批量证券索赔的计算规则援引、境内网络盗刷的举证责任分配,以及境外自动取款机盗刷的证据链构建。
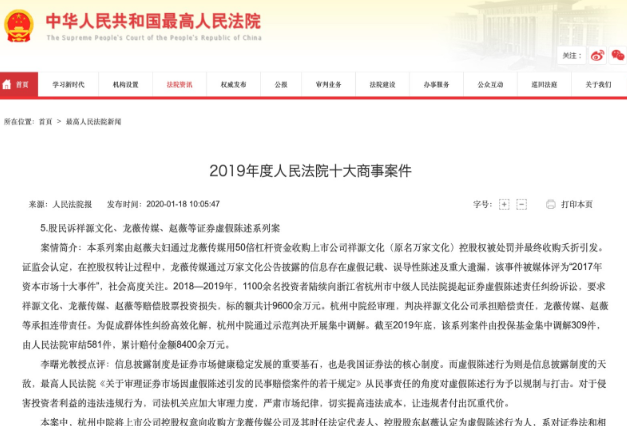
案例一:龙薇传媒等证券虚假陈述责任纠纷案
案情背景:祥源文化(原万家文化)公告控股股东拟向龙薇传媒转让 29.135% 股份。公司两次披露对上海证券交易所问询函的回复公告。上述信息披露后被认定存在虚假记载、误导性陈述和重大遗漏。2018 年 4 月 17 日,公司公告收到证监会行政处罚决定书。投资者林某在实施日之后买入、揭露日之后卖出,起诉主张投资差额损失 62.47 万元。
杭州市中级人民法院一审判决上市公司赔偿 17.33 万元,并判令收购方龙薇传媒及赵某、上市公司时任董事长承担连带责任;浙江省高级人民法院二审驳回上诉、维持原判。
本案的看点不在金额,而在被告名单。收购方并非信息披露义务人,自然人股东亦非,为何能被判连带?行为时有效的《最高人民法院关于审理证券市场因虚假陈述引发的民事赔偿案件的若干规定》第七条,将「其他作出虚假陈述的机构或者自然人」列入责任主体;现行《最高人民法院关于审理证券市场虚假陈述侵权民事赔偿案件的若干规定》第二十条把这条思路写得更直白——投资者可以直接请求控股股东、实际控制人赔偿,发行人赔偿后可以向其追偿。索赔对象从来不限于上市公司一家。对代理律师而言,这意味着立案前要顺着交易结构往前多看一层:谁策划了这次重组、谁提供了资金、谁在公告上签了字。
案例二:济南高新证券虚假陈述责任纠纷案
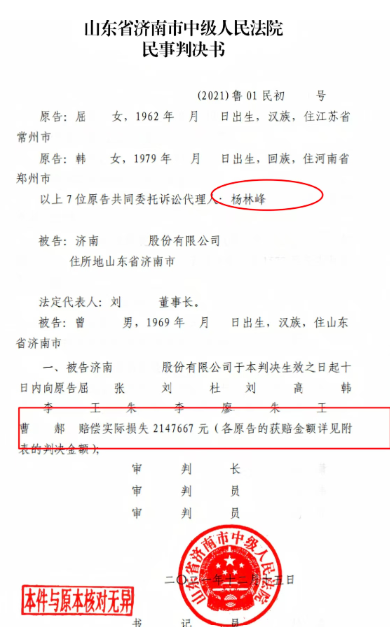
案情背景:证监会认定济南高新2014 年、2015 年年度报告存在虚假记载,2016 年、2017 年年度报告存在虚假记载和重大遗漏,多份半年度报告存在重大遗漏。16 名投资者共同提起索赔诉讼,其中 7 名由杨林峰律师代理。
山东省高级人民法院此前的生效判决已经固定了四个数字:实施日 2015 年 4 月 2 日、揭露日 2018 年 5 月 3 日、基准日 2018 年 8 月 15 日、基准价 3.5 元;同时认定证券市场系统风险、公司自身经营风险与投资者自身投资风险合计占 69.8%,公司对虚假陈述造成的损失承担 30.2% 的赔偿责任。
本批案件 2021 年 11 月 15 日立案、12 月 13 日开庭、12 月 15 日判决,16 名投资者合计获赔 214.77 万元,该公司时任董事长承担连带责任。一个月出判决,原因不在法院快,而在于当事人一致同意按生效判决确定的三个日期、一个基准价与赔付比例主张,被告对计算方式亦予认可。批量证券案件的运行逻辑就在这里:第一份生效判决把规则固定下来,后续案件争的主要是个人交易记录是否落在区间内、可索赔股数如何认定。承办此类案件,前期功夫往往花在调取对账单、还原买卖时点、剔除系统风险区间上,而不是重复论证虚假陈述是否成立。
案例三:郑某诉某股份制商业银行北京某支行借记卡纠纷案
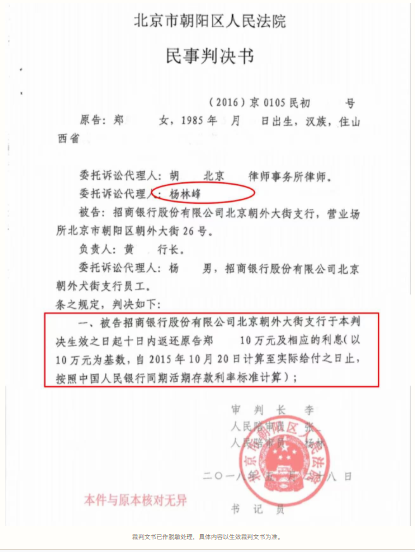
案情背景:郑某名下借记卡内 10 万元分两笔转出银行提出四点抗辩:交易涉嫌刑事犯罪,应裁定驳回起诉;凭密码加短信验证码完成即视为本人交易;不能排除持卡人本人操作或转嫁风险;本案走的是网银渠道,并非伪卡交易。
法院查明的三组坐标决定了结果走向:两笔交易的操作 IP 均属重庆移动;持卡人手机通话记录显示当晚 19 时 30 分在北京通话、19 时 43 分在南京通话,第二通电话的时段覆盖了两笔交易的全过程;单位指纹考勤显示其当日 18 时 53 分才离岗,单位在北京。加之该卡未开通账户变动短信通知、持卡人次日报案,法院以高度盖然性标准认定交易并非本人操作,判令银行返还 10 万元及利息,案件受理费 2300 元由银行负担。
判决作出时《最高人民法院关于审理银行卡民事纠纷案件若干问题的规定》尚未出台,法院依据的是《商业银行法》第六条关于保障存款人合法权益的规定,以及《合同法》第六十条关于诚信履行的义务。2021 年 5 月 25 日施行的《银行卡规定》把这条思路条文化:第四条明确发卡行主张争议交易为持卡人本人交易或者其授权交易的,应当承担举证责任;第六条要求结合交易行为地与真卡所在地距离、交易与报警时间、用卡习惯、盗刷次数与频率、系统技术设备是否安全等因素综合判断;第七条第一款规定借记卡持卡人可请求发卡行支付被盗刷的存款本息并赔偿损失。回头看,本案的取证顺序与后来司法解释列举的判断因素几乎一一对应——IP 归属地管「交易行为地」,通话与考勤记录管「人在哪里、什么时候」,报案时间管「发现与反应是否合理」。
案例四:金某诉某国有大型商业银行北京某支行借记卡纠纷案
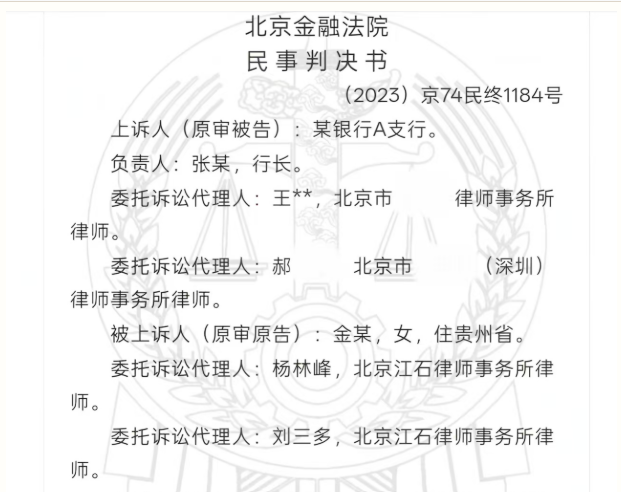
案情背景:2020 年 8 月 18 日,金某在澳大利亚悉尼一家中资银行网点外的自动取款机上查询余额,账户内为 14585.95 澳元;同年 11 月 16 日再次查询,只剩 16.19 澳元。期间发生的 15 笔交易合计 73080.36 元,境内银联 ATM 取款与境外取现交织在一起。
突破口在证据的颗粒度。持卡人提交了澳大利亚新南威尔士州警方的调查记录:涉案自动取款机的附加装置内嵌微型存储卡与针孔摄像头,用于读取银行卡信息并记录密码;嫌疑人于 8 月 24 日、26 日两次安装该装置,警方 8 月 26 日已提示银行检查,银行仍未彻查,直到 8 月 31 日技术人员才发现真正的读卡器;此前已有 7 名受害人。发卡行抗辩磁条卡与密码一致即视为本人所为,又称收单行曾通知持卡人销卡,但未提交任何证据,法院对该主张不予采信。最终判令银行赔偿 73080.36 元及利息,案件受理费 1627 元由银行负担。
法院同时援引《银行卡规定》第十一条:发卡行与收单行不是同一银行时,持卡人可以请求收单行承担责任,也可以请求发卡行承担责任;发卡行赔偿后,可向有过错的收单行追偿。这解释了为什么钱是在国外被取走的,持卡人仍然可以在北京的法院起诉发卡行——管辖与责任主体的选择,直接决定案件周期与执行难度。
两起盗刷案还有一个容易被忽略的共同点:利息标准都被下调。持卡人主张按贷款市场报价利率计息,法院均改为按中国人民银行同期活期存款利率计算。主张金额时预留这个差距,比事后争取更实际。
四起案件,两套规则,一条共同的方法:把争议拆成损失是否真实、由谁举证、按什么比例计算三个问题,逐一落到证据上。
证券虚假陈述案件的关键,是在虚假陈述行为与投资损失之间建立可被计算的联系。行为是否存在,靠行政处罚决定书与生效裁判固定;损失多少,靠实施日、揭露日、基准日、基准价四个节点还原;能赔多少,还要扣掉系统风险与投资者自身决策的影响。银行卡盗刷案件的关键,是在持卡人与发卡行之间重新分配举证责任。银行掌握交易系统、风控规则与设备记录,持卡人只有对账单、报警回执和自己的行程,举证责任一旦分配清楚,事实认定的方向基本就定了。
金融纠纷没有捷径,但有顺序。先固定证据——交易明细、报警回执、真卡所在地证明、通话与考勤记录;再书面主张并保留送达凭证;然后测算损失区间与可能适用的扣减比例;最后核对三年诉讼时效是否仍在期内(《民法典》第一百八十八条)。顺序对了,很多看起来棘手的案子,答案会自己浮出来。
案例是办案的沉淀,也是检验专业的方式。四起案件分属两类争议,共同点是:胜负不取决于谁更有理,而取决于举证责任落在谁身上、损失能否被计算出来。江石律所金融诉讼团队将继续围绕证券虚假陈述、银行卡与支付结算、金融机构合规等方向开展案例复盘与业务研讨,把已经验证过的办案方法用到下一批案子上。
免责声明:本文系一般性法律资讯与办案思路分享,不构成针对任何特定案件的法律意见或代理承诺。